Производители микросхем наращивают капитальные вложения, чтобы удовлетворить растущий спрос на высокопроизводительные вычисления, ускорители ИИ, память HBM, автомобильную электронику и компоненты для сетей 5G. При этом увеличение выпуска чипов требует не только новых фабрик, но и более сложного оборудования для формирования структур на пластинах, контроля технологических процессов и последующей упаковки.
Передовые узлы увеличивают спрос на оборудование
Переход к технологическим нормам 5 и 3 нм, а в перспективе — к 2 нм, стимулирует спрос на оборудование для литографии, осаждения, травления, очистки и метрологии. Современные транзисторные архитектуры требуют формирования более сложных тонкоплёночных структур, увеличения числа технологических операций и ужесточения допусков.
Производители оборудования получают дополнительные возможности по мере усложнения технологических процессов. Речь идёт о системах обработки поверхности пластин, очистки, нанесения материалов, контроля параметров и подготовки к последующим операциям. Рост сложности производства также повышает значение метрологии: отклонения, которые были допустимы на прежних узлах, могут стать критичными для выхода годных изделий на новых.
ИИ и высокопроизводительные вычисления остаются одними из главных драйверов спроса на полупроводники. Для производства современных процессоров, ускорителей и микросхем памяти требуются новые мощности, а значит, и дополнительное оборудование.
Осаждение станет одним из самых быстрорастущих сегментов фронтенда
По прогнозу MarketsandMarkets, оборудование для осаждения продемонстрирует самый высокий CAGR среди сегментов оборудования для производства полупроводников на переднем конце технологического процесса.
Осаждение используется для формирования тонких плёнок, из которых создаются различные элементы полупроводниковых приборов. В производстве применяются технологии физического осаждения из газовой фазы (PVD), химического осаждения из газовой фазы (CVD) и атомно-слоевого осаждения (ALD).
Особое значение приобретает ALD, позволяющее формировать тонкие и однородные слои с высокой точностью. Это важно для современных транзисторных архитектур, включая транзисторы с круговым затвором (GAA), а также для ряда операций при производстве 3D NAND.
Распространение трёхмерных архитектур, чиплетов и гетерогенной интеграции дополнительно увеличивает потребность в оборудовании для нанесения материалов. При этом рост спроса на осаждение связан не только с уменьшением проектных норм, но и с необходимостью создавать новые многослойные структуры.
Современная упаковка становится самостоятельным источником роста
Ожидается, что упаковочное оборудование будет демонстрировать самый высокий CAGR среди всех сегментов рынка полупроводникового оборудования в период с 2025 по 2032 год.
Развитие 2.5D- и 3D-упаковки, чиплетов, гетерогенной интеграции, корпусировки на уровне пластины и памяти HBM стимулирует инвестиции в оборудование для сборки и соединения компонентов. Такие технологии позволяют объединять несколько кристаллов в одном корпусе, повышая вычислительные возможности и пропускную способность системы.
Производство современной упаковки требует высокой точности при соединении кристаллов, нанесении материалов, формировании межсоединений и управлении тепловыми потоками. Для высокопроизводительных вычислительных систем особенно важны процессы, обеспечивающие надёжное соединение компонентов и эффективный отвод тепла.
Внедрение современной упаковки в системах ИИ, HPC, автомобильной электронике и сетевом оборудовании создаёт дополнительный спрос на соответствующие производственные линии. В результате граница между производством полупроводниковых приборов и их корпусировкой становится всё менее очевидной с точки зрения технологических инвестиций.
Америка может показать самый быстрый рост
Согласно прогнозу, Америка станет наиболее быстрорастущим региональным рынком оборудования для производства полупроводников в 2025–2032 годах. В первую очередь это связано с государственными стимулами, строительством новых фабрик и стремлением укрепить внутренние цепочки поставок.
Крупные производители, включая Intel, TSMC, Samsung, Micron и GlobalFoundries, расширяют или модернизируют производственные мощности в США. Инвестиции направляются на передовую логику, память, ускорители искусственного интеллекта и современную упаковку.
Развитие производства в регионе поддерживается не только строительством фабрик, но и созданием инфраструктуры для разработки, тестирования и упаковки полупроводников. Для поставщиков оборудования это означает потенциальный рост спроса на протяжении нескольких этапов производственной цепочки.
Рынок оборудования зависит от сложности, а не только от объёма выпуска
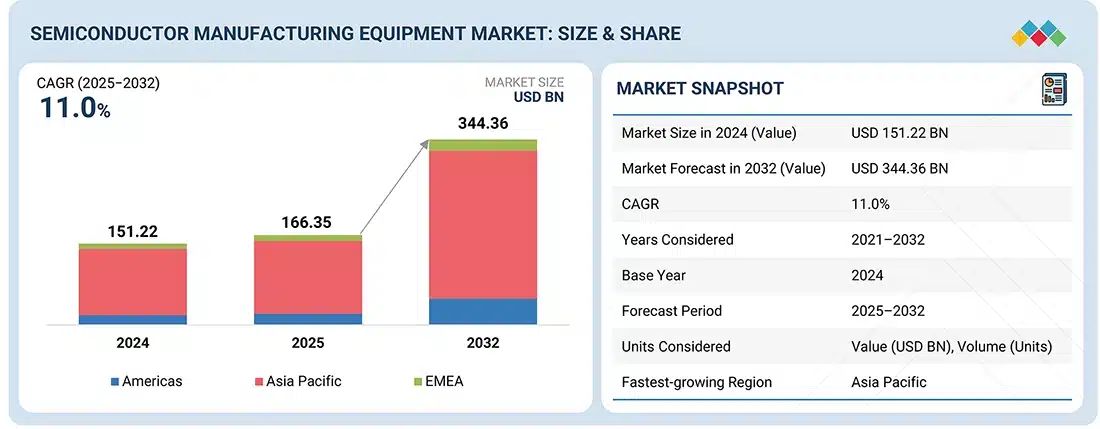
Ожидаемый рост рынка полупроводникового оборудования связан с переходом отрасли к более сложным технологическим процессам и архитектурам. Производители чипов будут увеличивать инвестиции как в оборудование для фронтенда, так и в решения для современной упаковки и тестирования.
Среди ключевых игроков мирового рынка MarketsandMarkets называет Applied Materials, ASML, Lam Research, Tokyo Electron и KLA. Их продукция охватывает различные этапы производства — от литографии и обработки пластин до нанесения материалов и контроля параметров.
Однако удвоение рынка оборудования за семь лет не означает автоматического удвоения производства микросхем. Всё большая часть инвестиций будет направляться на повышение сложности и точности технологических операций. Вопрос для отрасли заключается в том, сможет ли рост спроса на вычисления и память компенсировать высокую стоимость перехода к новым узлам и современной упаковке.
Источник: https://www.electronicsforyou.biz/industry-buzz/global-semiconductor-equipment-market-to-reach-344-b...Если вам понравился материал, кликните значок — вы поможете нам узнать, каким статьям и новостям следует отдавать предпочтение. Если вы хотите обсудить материал —не стесняйтесь оставлять свои комментарии : возможно, они будут полезны другим нашим читателям!