Почему Китай снова становится выгодным
В 2024–2025 годах многие производители электроники переносили часть мощностей из Китая в другие страны Азии. Стратегия «Китай плюс один» (China+1) позволяла снизить зависимость от китайских производственных площадок на фоне торговых ограничений США и геополитической напряжённости.
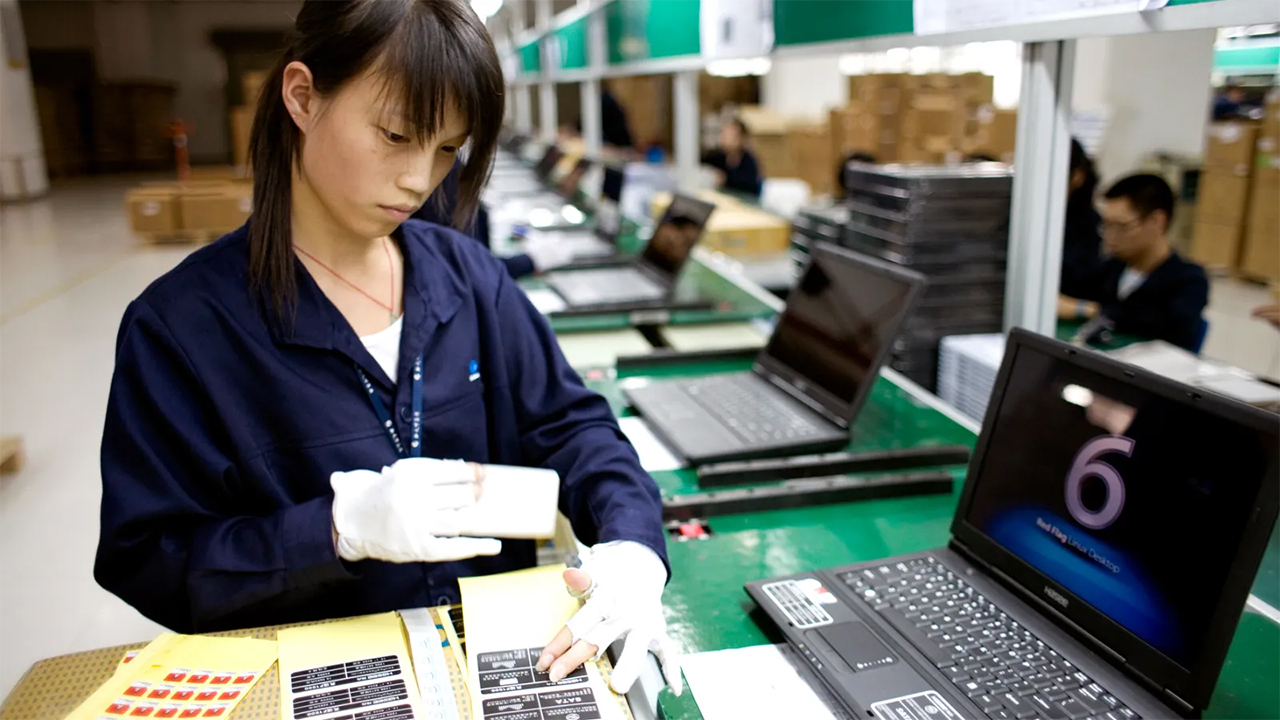
Однако теперь ситуация меняется. По сведениям Nikkei Asia, рост стоимости компонентов и сложности с их поставками заставляют производителей ПК вновь обращаться к китайской производственной экосистеме. Китай располагает квалифицированными рабочими, развитой инфраструктурой поставок и большим числом специализированных предприятий, что позволяет сокращать издержки и упрощать координацию производства.
Меняется и структура контрактного производства. Крупные тайваньские подрядчики, включая Foxconn, Quanta Computer, Compal Electronics и Inventec, уделяют всё больше внимания серверам и оборудованию для центров обработки данных. Высокий спрос на инфраструктуру ИИ делает этот сегмент особенно привлекательным. В результате часть заказов на выпуск ПК переходит к китайским компаниям Luxshare, Huaqin Technology и Longcheer Technology, которые стремятся укрепить позиции на рынке контрактного производства компьютеров.
Дополнительным преимуществом китайских подрядчиков может стать доступ к памяти местного производства, в том числе продукции CXMT (ChangXin Memory Technologies). В условиях дефицита DRAM и NAND возможность обеспечить поставки компонентов становится не менее важной, чем стоимость сборки.
ИИ повышает стоимость обычных компьютеров
Главная причина пересмотра производственных планов — перераспределение ресурсов полупроводниковой отрасли в пользу инфраструктуры искусственного интеллекта. Производители памяти ориентируются на более прибыльные серверные решения, включая высокоскоростную память и накопители для центров обработки данных. Это усиливает конкуренцию за производственные мощности и влияет на доступность компонентов для потребительской электроники.
По данным отраслевых аналитиков, в отдельных сегментах памяти цены за год выросли в несколько раз. Однако масштаб подорожания зависит от типа памяти, ёмкости и периода сравнения: показатель около 500% относится к отдельным категориям модулей, а не ко всему рынку памяти. Давление испытывают и другие компоненты, включая печатные платы и материалы на основе стекловолокна, используемые при производстве электронных узлов.
Председатель совета директоров и генеральный директор Acer Джейсон Чен также выражал обеспокоенность ситуацией с поставками компонентов и ростом цен. Участники отрасли опасаются, что поставщики могут использовать дефицит как основание для повышения цен и увеличения собственной маржи.
В таких условиях перенос сборки в Китай позволяет производителям ПК компенсировать хотя бы часть возросших затрат. При этом речь не обязательно идёт о полном закрытии предприятий в других странах: компании могут распределять между площадками разные модели компьютеров, отдельные этапы производства и заказы для конкретных рынков.
Побочные эффекты стратегии «Китай плюс один»
Возвращение заказов в Китай создаёт проблемы для поставщиков, которые уже вложились в расширение мощностей в Юго-Восточной Азии. Один из менеджеров поставщика компонентов для ПК сообщил Nikkei Asia, что компания построила две новые производственные линии в Таиланде для клиентов из компьютерной отрасли, но теперь те переносят значительную часть заказов обратно в Китай.
По словам собеседника издания, обе линии пока не вышли на прибыльность, а сроки возвращения заказов остаются неизвестными. Этот случай иллюстрирует обратную сторону географической диверсификации: перенос производства требует инвестиций в оборудование, персонал и инфраструктуру, а изменение планов заказчиков может надолго отложить окупаемость таких вложений.
При этом производители ПК не отказываются от стратегии China+1. Скорее, они пытаются найти баланс между геополитическими рисками, стоимостью комплектующих, доступностью производственных мощностей и надёжностью поставок. В результате география производства становится более гибкой, а решения о размещении заказов всё сильнее зависят от текущей экономики конкретных компонентов и моделей устройств.
Ситуация показывает, что развитие ИИ влияет не только на рынок ускорителей и серверов, но и на стоимость массовой электроники. Если дефицит памяти сохранится, производители ПК могут столкнуться с дальнейшим давлением на маржу, пересмотром конфигураций устройств и необходимостью повышать отпускные цены.
Сможет ли стратегия «Китай плюс один» обеспечить реальную устойчивость поставок, если рост спроса на ИИ-компоненты снова делает концентрацию производства в Китае экономически выгоднее диверсификации? Или производители ПК рискуют повторно попасть в зависимость от одной производственной экосистемы?
Если вам понравился материал, кликните значок — вы поможете нам узнать, каким статьям и новостям следует отдавать предпочтение. Если вы хотите обсудить материал —не стесняйтесь оставлять свои комментарии : возможно, они будут полезны другим нашим читателям!